股坛前辈的教训


股坛前辈的教训

-股市“三个五”
①五项原则:一要稳、二要准、三要等、四要狠、五要忍;
②五种忌诲:一忌贪、二忌怕、三忌急、四忌悔、五忌拖;
③五个条件:知识、耐性、胆识、健康和资本。

-股市三类人:
①先知先觉者大口吃肉,
②后知后觉者还可以啃点骨头,
③不知不觉者则要掏钱买单了。

-得到的时候要懂得珍惜,不要等到失去的时候才知道珍贵。有钱赚的时候为什么不走?即使卖错了也只是少赚而已,为什么非要等到亏损时才想着要斩仓呢?适可而止,见好就收,一旦有变,落袋为安。常赚比大赚更重要,它不仅使你的资金雪球越滚越大,而且可以令你保持一个良好的心态。

-股市是戰場,是看不到硝煙的戰場, 這裡看不到屍體和鮮血,但每隔幾年就有人被殘殺,如果你感覺不到那種殺氣和危險,那麼​​你不適合這個地方,你終有一天會被消滅,還不知道是怎麼被消滅的。

-股市是風險最大、最難賺錢的地方,其難度僅次於期貨市場, 所有的陷阱外面都是鮮花盛開,而所有的機會外面都是荊棘密布,如果你沒有分辨的能力,其結果一定是因錯失良機而懊悔,因踏入陷阱而痛苦。輕鬆的背後一定有十倍不輕鬆的障礙。天上不會掉下禮物,世上沒有免費的午餐。

-官有缘授发达秘笈:人家害怕购买时你就买, 当人人都要买时你出售! 我不做长期投资, 我只探讨今,明年取得盈利增长的企业; 我不买官联公司, 种植, 石油天然气, 銀行承包与房地产公司, 以及小型公司。我几时会脱售? 公司单季盈利减少, 我会减持一些, 若公司连续两季盈利下滑, 我会积极脱售。我的投资黃金法则就是公司今年赚得比去年多, 本益比不超12。 当公司宣布盈利增长时, 股价肯定会上涨。

-如果偏向巴菲特模式就买棕油股长期持有,这个市场是很有前景的,全世界只有印尼和我国适合种植。竞争较大的产品就是豆油,而豆油的质量也不如棕油,一旦遇上高温,品质会变劣。那么就可以买BKAWAN,KLK,PBBANK后什么不用做,长期拥有就行了。 - 2014年官有缘先生(官有缘讲座)

-根据情绪进行投资可分为三个阶段,叫“散户三部曲”。
买股三部曲:
第一部:熊市——股价低沉,市场淡静,散户绝迹股市,股市死气沉沉。其实,这个时候,大部分股票的价值都被低估,但散户不感兴趣,他们感兴趣的是股价,不是股票的价值。所以他们不买。
第二部:牛皮靠稳——股市上升了一截,散户还是不要买。因为他们在低价时没有买进,现在股价已上升了二、三十巴仙,他们心有不甘,买不下手。
第三部:牛市形成——综指破五关斩六将,冲上一千四百点,散户们见猎心喜,见亲朋戚友捞得风生水起,信心大增,乃大肆进场。就在兴高采烈时,次房事件演成股灾,引出了卖出的三部曲。
卖出三部曲:
第一部:利润不多,而牛气逼人,他当然不会卖。
第二部:综合指数跌至1300点,他认为这是暂时性的,不久就会回升,所以决定不卖。况且高价时有得赚,现在反而亏本,他们不甘愿卖。
第三部:综合指数直线下跌,跌破1200点,他有大祸临头之感,信心崩溃了,不计成本抛出。结果发现他是以最低价卖出。
买进三部曲的特点是:高买。卖出三部曲的特点是:低卖。高买低卖,刚好跟股市金言——低买高卖适得其反。你想在股市赚钱吗?如果想的话,很简单,只要将买的和卖的三部曲,颠倒来做就行了。这叫倒行逆施。这就是”反向”。

冷眼以鸟瞰方式来洞悉世界经济全态,并赋予宽广胸襟接纳负面讯息。不妨翻覆此话:
“地球不会停止转动,经济的大列车是不会停止前进的,因为人的基本需求永远存在,人类追求更美好生活的欲望,永不消失,故民办经济只有一个方向——前进,明天的世界只有一个景观——更美好。这种情形,就好象地球不会停止转动那么肯定。
唯有建立了这个信心之后,你才有胆色在经济最糟糕的时刻,在股市疮痍满目时,当所有的经济学家,当所有的大众传播媒介——电视、电台、报章、研究机构一致认为全球经济将陷入大萧条时,成为股市的独行侠,大胆大量买进股票,享有丰厚的回酬。”

博主推荐

股東的信(巴菲特) 分享(冷眼) 投资与投机(klse.8k) 买美国未来 公司年报分析 股市新闻 投資功課 价值计算

blog里内容大多来自各主流报章财经, 公司年报, 自我意见, 观察等。 如有失误, 尽请指点: maturemanKLSE@gmail.com, 谢谢。


显示标签为“巴菲特”的博文。显示所有博文

24.3.14

二零一三股東的信


“專注於場上競賽的球員才會贏得比賽,老是分心盯記分板的球員往往是輸家。” 

巴菲特在波克夏海瑟威(Berkshire Hathaway)年度股東信中闡述:
-並非專家才能賺錢、將成本壓到最低與長線投資。

巴菲特分別於1986與1993年投資不動產,在股東信中特別提及他2、30年前的兩筆不動產投資,一筆是以28萬美元買進內布拉斯加州奧馬哈北部一座佔地400英畝的農場,另一筆是與友人合資買下紐約曼哈頓紐約大學旁一棟零售商場,都剛好在不動產價格泡沫破滅後才進場。但經濟預測對他來說根本不重要,“我不記得當時的新聞頭條,或專家說了甚麼,不過不管市場到底怎麼討論,我只知道內布拉斯加的玉米會持續生長,學生會不斷湧進紐約大學。”

巴菲特指出:“28年後的今天,我仍然不懂農場經營,但該座農場的獲利率增加2倍,農場的價格是我當初取得成本的5倍。”

巴菲特還特別強調,“搜集專家的總經看法,或聽從他人總經或市場的預測,根本是在浪費時間。

” 同樣的道理可套用在股市投資,因此警告投資人“切勿因非理性的股價波動而出現非理性的投資行為。”


++++++++++++++++++++++++++++++++++++++++++++++++++++++++++++++++++++++++


市场各种消息不断,不管是来自专业还是小道消息,常常左右投资者的情绪。
股神巴菲特的意见是:完全不听!
每年,投资者只有两次机会看到或听到巴菲特的投资心得分享,一是柏克夏的股东大会,二是巴菲特给股东的一封信在2014年的信件中,巴菲特分享了两个收购小故事,还有一本书,娓娓道出这位传奇人士的投资之道。
巴菲特:勿信短期暴利
“像做生意一样对待投资,是最聪明的。”———来自本格雷厄姆,《聪明的投资者》
引用本格雷厄姆的话作为这封信的开场白是合适的,因为我很感激能从他那了解到关于投资的想法。
我在后面会谈到本格雷厄姆,甚至很快会谈到普通股,但首先我想和你聊聊,在很久以前我曾做过的两个小小、对净值贡献不大,却有些启发的非股票投资。
这故事始于1973至1981年的内布拉斯加州,当时美国中西部的农场价格暴涨,因为大家普遍认为恶性通货膨胀要来了,而且小乡镇银行的贷款政策还火上浇油。
然后泡沫爆了,导致价格下跌50%,甚至更多,摧毁了那些举债经营的农民和他们的债主。在那场泡沫余波中倒闭的爱荷华州和内布拉斯加州的银行,数量比我们最近这次大萧条中倒闭的还要多五倍。
在1986年,我从联邦存款保险公司(FDIC)买下了一个400英亩的农场,坐落在奥马哈北部50英里处。
这花了我28万美元(92万令吉),比前几年一家倒闭了的银行批给农场的贷款还要少得多。
我根本不懂怎样去经营一个农场,好在有个热爱农活的儿子,告诉我这农场能生产多少蒲式耳的玉米和大豆,经营费用会是多少。
我利用这些预估,计算出这农场当时大概能有10%的正常回报,并预见生产力会随时间而提高,农作物价格也会越来越高。
投资需要等待
后来,这些预期都得到了印证。
我不需要有与众不同的知识或智商来分析,这项投资肯定有实质向好的潜在趋势。
当然了,可能偶尔会歉收,或是价格有时让人失望。
那又如何?总会有些非常好的年份嘛,我完全不会有任何压力去卖掉这块资产。
现在,28年过去了,这农场的收入翻了三倍,它的价值已是我支付价格的五倍甚至更多。我还是对农活一无所知,最近才第二次去实地看了看。
趁势收购商业地产
在1993年,我做了另外一个小投资。
那时我还是所罗门兄弟(Salomon Brothers)的总执行长,所罗门的承租人赖瑞西弗史丹(Larry Silverstein)告诉我,有个清算信托公司打算要卖掉纽约大学邻近的一块商业地产。
泡沫再次爆破了,这次波及到商业地产,这个清算信托公司专门用于处置那些倒闭储蓄机构的资产。
这里的分析依旧简单,该资产的无杠杆当期收益率大约为10%。但资产正被清算信托公司低效率经营着,如果把一些空置的商店出租,它的收入将会增加。
这资产的位置也是极好的,毕竟纽约大学跑不了。
我加入了一个小团体来收购这栋楼,随着旧租约的到期,收入翻了三倍,现在的年分红已超过我们初始投资额的35%。
此外,原始房贷分别在1996年和1999年被再融资,这种手段允许进行了几次特别分红,加起来超过了我们投资额的150%。我到今天为止还没去看过这项资产。
从那农场和纽约大学房地产获得的收入,很可能未来几十年内还会增长。尽管收益并不具有戏剧性,但这两项投资却是可靠且令人满意的,我会一辈子持有,然后传给我的孩子和孙子。
市场噪音太多 投资者易不理性
我的两项购买分别是在1986年和1993年完成。
决定这些投资的时候,当时的经济状况、利率或是下一年(1987和1994年)的证券市场走势,对我来说都不重要。
我已经记不起当时的头条新闻,或是权威人士说了些什么,不管别人怎么说,内布拉斯加州的玉米一直在生长,学生也会聚集在纽约大学。
证券市场的投资者有个极大的优势,那就是他们的持股有宽幅波动的估值。
对于一些投资者来说,确实如此。
然而,股票的持有者往往容易被其他持股者的反复无常和不理性所影响,搞到自己也不理性,因为市场上的噪音太多了,包括经济状况、利率、股票价格等等。
一些投资者认为听权威人士的意见很重要,更糟糕的是,还认为参考他们的评论来投资很重要。
那些拥有农场或房子的人,能够默默持有资产几十年,但当他们接触到大量的股票报价,加上评论员总在暗示“别一直坐着,来买卖吧!”,他们往往就会变得狂热起来。
危机就是转机
一个闪电崩盘或是其他极端的市场震荡,对投资者所造成的伤害,并不会比一个古怪且爱说话的邻居对我农场投资的伤害来得大。
事实上,下跌的市场对真正的投资者来说,是有帮助的,如果当价格远低于价值的时候,他手里还有钱可用的话。
在投资的时候,恐惧的氛围是你的朋友。
在2008年底发生的,严重的金融恐慌期间,即使一个严峻衰退正在明显地形成,我也从未想过要卖出我的农场或是纽约房地产。
如果我100%拥有一项具良好长期前景的稳固生意,对我来说,哪怕是稍微考虑要抛售它,都会是非常愚蠢的。
我持有的股票就是好生意的一小部分,那为什么要卖出呢?
买股如同做生意
我的搭档查理芒格和我买股票时,我们会把它当成是生意的一部分,我们的分析与买下整个生意时所思考的内容非常相似。
我们一开始会判断自己能否容易地估计出,资产未来五年或更久的收入范围。
如果答案是肯定的,并且处于与我们估算底线相对应的合理价格内,我们就会购买这股票。
但是,如果我们没有能力估算出未来的收入,我们就会继续寻找下一个潜在标的。
在我们一起合作的54年里,我们从未因宏观或政治环境,或其他人的看法,而放弃具有吸引力的收购。
事实上,当我们做决定时,这类因素想都没想过。
但至关重要的是,我们认清了自身的能力圈边界,并乖乖地呆在里面。
即使这样,我们还是在股票上和生意上都犯了些错误。
但它们发生时都不是灾难型的,例如在一个长期上升的市场中,基于预期价格行为和欲望导致了购买。
这些故事,是为了阐明一些投资基础原则:
●你并不需要成为一名专家,才能获得令人满意的投资回报。
但如果你不是,你必须认清自己的局限在哪,并遵循一套可行的方法。保持简单,不要孤注一掷。当别人向你承诺短期的暴利,你要学会赶紧说“不”。
●聚焦于投资资产的未来生产力。
如果你对某资产的未来收入进行了粗略估算,却又感到不安,那就忘了它继续前进吧。没人能估算出每一项投资的可能性,但没必要当个全能者,你只要能理解自己的所作所为就可以了。
●如果你是聚焦于投资资产的未来价格变动,那你就是在投机。
这本身没什么错。但我知道我无法成功投机,并对那些宣传自己能持续成功的投机者表示怀疑。有一半人第一次扔铜板时能压对宝,但这些胜利者如果继续玩下去,没人能拥有赢利为正的期望值。事实上,一项既定资产最近的价格上涨,永远都不会是买入的理由。
●通过我的两个小投资可以看出,我只会考虑一项资产能产出什么,而完全不关心它们的每日定价。
聚焦于赛场的人才能赢得比赛,胜者不会是那些紧盯记分板的人。如果你能好好享受周六周日而不看股价,那工作日也试试吧。
●形成自己的宏观观点,或是听别人对宏观或市场进行预测,都是在浪费时间。
事实上这是危险的,因为这可能会模糊你的视野,让你看不清真正重要的事实。(当我听到电视评论员油嘴滑舌地对市场未来走势进行臆想,我就回想起了米奇曼托的尖酸评论:“你都不知道这游戏有多简单,直到你走进那个演播厅。”)
未来获利能力难预测
当然,大多数投资者并没有把商业前景研究当作是生活中的首要任务。
如果够明智的话,他们会知道自己对具体生意的了解不足,并不能预测他们未来的获利能力。
我给这些非专业人士带来了好消息:典型的投资者并不需要这些技巧。
总的来说,美国的商业一直做得很好,以后也会继续好下去,中间当然会出现不可预测的忽冷忽热。
在20世纪,道琼斯工业指数从66点,上涨到1万1497点,不断上升的股息支付推动了市场的发展。
21世纪,将可以看到更多的盈利,几乎必然会有大量的收获。
非专业人士的目标不应是挑选出大牛股,他或他的外援都是办不到的,但应该持有各种生意的一部分,总的合起来就会有很好的表现。
坏消息时不可抛售
“什么时候投资”也是很重要的。
最危险的是胆小的或新手的投资者在市场极度繁荣的时候入场,然后看到账面亏损了才醒悟。
投资者解决这类错时交易的方法是,在一段长时间内累积股份,并永远不要在出现坏消息和股价远低于高点时卖出。
遵循这些原则,“什么都不懂”的投资者不仅做到了多样化投资,还能保持成本最小化,这几乎就能确信,可以获得令人满意的结果。
实际上,相对于那些知识渊博,但连自身弱点都看不清的专业投资者,一个能实事求是面对自己短处的纯朴投资者可能会获得更好的长期回报。
我该补充一下,我的财富就在我嘴里:我在这里提出的建议,本质上与我在遗嘱里列出的一些指令是相同的。
我对遗嘱托管人的建议再简单不过了:把10%的现金用来买短期政府债券,把90%用于购买非常低成本的S&P500指数基金(我建议是先锋基金VFINX)。
我相信遵循这些方针的信托,能比聘用昂贵投资经理的大多数投资者,获得更优的长期回报,无论是养老基金、机构还是个人。
一本书改变金融生涯
现在说回本格雷厄姆。
我在1949年买了本他所著的《聪明的投资者》,并通过书中的投资探讨,学到了他大部分的想法,我的金融生涯也就此改变。
在读本书之前,我仍在投资的环境外徘徊,鲸吞着所有关于投资的书面资料。
我阅读的大多数内容都使我着迷:我尝试过亲手画图,用市场标记来预测股票走势。
我坐在经纪公司的办公室,看着股票报价带卷动,我还听评论员的讲解。这些都是有趣的,但我并不为之颤抖,因为我还什么都不懂。
相反地,本格雷厄姆的想法能用简练易懂的平凡文字,有逻辑地去阐明。
对我来说,关键点就是最新版第八章和第二十章的内容,这些观点引导着我今日的投资决策。
关于这本书的几个有趣花絮:最新版包括了一个附录,里面描述了一个未被提及的投资,是关于他的幸运投资的。
在1948年,当他写第一版书的时候进行了收购,注意了,这个神秘的公司就是政府雇员保险公司Geico。
如果他当时没有看出还处于初创期的Geico的特质,我的未来和柏克夏都将会大大的不同。
好书 启发投资方向
这本书1949年的版本还推荐了一个铁路股,当时卖17美元,每股盈利为10美元。
我佩服他的一个原因,就是他有胆量使用当前的例子,如果说错了就会让自己成为被嘲讽的对象。
某种程度上,低估值是由于当时的会计准则造成的,那时候并不要求铁路公司在账面盈余中体现出子公司的大量盈余。
被推荐的股票就是北太平洋公司,它最重要的子公司是芝加哥、伯灵顿和昆西。这些铁路现在是北伯林顿铁路公司的重要组成部分,而柏克夏现今完全拥有北伯林顿铁路公司。
当我读这本书的时候,北太平洋公司的市值约为4000万美元(1.31亿令吉),现在它的继承者每四天就能赚这么多了。
我已记不起当时花了多少钱来买《聪明的投资者》的第一版。无论花了多少钱,都可以强调出本书的格言:价格是你支付出去的,价值是你所获得的。
我做过的所有投资当中,买本格雷厄姆的书就是最好的投资(我买的那两本结婚证除外)

1.12.13

巴菲特學, Buffettology!

進入21世紀投資業界才真正體會巴菲特投資的成功,各大學商學所紛紛成立[巴學會][巴菲特學](Buffettology),認真研討為甚麼Buffett的投資會這麼成功(世人唯一累積財富達360億美元的投資家,直逼比爾蓋茲).

1. Expertise 專業的重要性 
-- 投資業界喜歡說:投資只有贏家沒有專家,Buffett以事實粉碎這似是實非的說法.巴菲特是哥大的商學碩士,主修投資管理,他的投資公司BerkshireHathaway就是投資管理理論及實務的最佳證明.早先很多學者認為他只是Random Walking隨機理論的例外,後來才真正體會到:他使用的投資方法正是被藏在象牙塔學術殿堂裡的Investment Management,他只是非常非常徹底地加以落實(Real Implementation)而已.

2. Value 價值是檢驗投資的唯一真理 
-- 一般投資人及業界很看重投資標的的價格(Price),而忘了投資只是[部位轉換](Position Change)的價值移轉活動.轉換成價值處於[貶值]的資產,當然投資要失敗,反之,握有價值處於[增值]的資產,根本沒有處份的道理.真理只有一個,巴菲特說:如果您沒辦法衡量企業的價值?那麼您就不應該投資(買進股票).技術分析師忙著預測股票價格走勢的同時,投資管理顧問用心及專業評估該企業真正的內在價值(Intrinsic Vale).

3. Time 時間才是累積財富的關鍵 
-- 投資人喜歡大談掌握[時機](Timing)是投資的成敗關鍵,巴菲特認為:沒有任何人能靠著預測股票市場或股價的買賣時機而累積財富,任何人都做不到(不管是不是諾貝爾經濟學得主還是市場主力).很多實證研究指出,長時間預測股價(投資時機)正確率是50-50,即以預測為依據買賣股票其預期的長期投資報酬率是接近零.跟真實界很多專業領域一樣,長時間的專注及堅持,才是事業成功的唯一保障.從Seeding到Tree及Fruits是需要耐心等待及堅定荷護的,一蹴可成短期獲利在真實界是找不到的,投資界也不例外.

4. ROE # ROI 股東權益報酬率 
-- 投資業界以 ROI(Return on Investment)投資報酬率來衡良投資企業或組合的績效,巴菲特認為不能只考慮企業股本(Shares)的投資報酬,要整個[股東權益](Owner Equity)一起考量.也就是企業主如何專業及理性的運用(Using)企業的保留盈餘及資本公積,也是企業永續經營非常重要的原因,所以他以 ROE(Return on Equity)來衡量企業的投資績效.

5. Owner Earning 業主盈餘
-- 投資業界只是以該企業的盈餘或EPS來表示其獲利情況,巴菲特認為該企業的[現金流量](Cash Flow)能力才是衡量營運獲利能力的基礎,他會把盈餘加上折舊及灘提再減掉企業本業的資本投入(再投資)得到當期的[業主盈餘]. 同樣的道理,巴菲特主張 Look Through Earning 完整盈餘的觀念,用來衡量部份持股企業的真正獲利能力.也即是以該投資佔該企業持股百分比計算投資績效,而不是一般會計原則以真實配股配息為盈餘計算.

6. Growth is Value 成長就是最重要的價值 
-- 投資業界習慣劃分所謂:價值投資學派(Vale Investing)及成長投資學派(Growth Investing),巴菲特常被認為屬於價值投資學派.但是巴菲特指出:成長事實上就是價值的一重要部份,一家企業如果其盈餘不能隨著時間成長(價值增值),那麼根本不值得投資該企業.他特別說明,成長不一定是其本業營收獲利盈餘一直成長,也可能是企業經營者有效運用其保留盈餘,隨著時間的增長產生巨大的複利效應.沒有盈餘成長就表示其處於價值貶低狀況,所以成長投資法跟價值投資法是一體二面觀念一致的.

7. Mr. Market 市場先生 
-- 巴菲特經常舉其老師葛拉罕的[市場先生]觀念,說明資本市場是個情緒不很穩定的[事業合夥人](Partnership).如果企業獲利成長前景看好,市場先生急著要買下您所有的事業股權;反之,處於不景氣狀況的經營環境,它確忙著想把其股權賣給您不管是任何價位.巴菲特說:市場先生顯然是理性投資人的好朋友,但絕不是位很好老師.跟隨市場先先的智慧做投資決策,那麼後果將會非常糟糕.資本市場是根據市場的[供][需]法則運作的,很多時候受到當時的[金融圈]對特定公司(Company)/特定產業(Field)/特定經濟環境的市場評價(Market Appraisal )所左右,但是這類市場評價不一定跟真實的企業評價(Business Valuation)一致,導至整個市場處於無效率或不均衡的狀態. 

8. Good Company 優良企業 
-- 巴菲特受到其另一位恩師 Philips Fisher(費雪) 的影響,認為要既要投資就只投資最最優良的企業(Leading Company).巴菲特說:如果這家企業不是我非常尊敬(其老闆其產品其服務其品牌),那麼我絕不投資.他認為同樣的一塊美金,他的錢不比別人不值錢,為甚麼只能投資在二流公司,他只要最最一流的公司.巴菲特認為:把錢投入普通企業是不可能累積財富的.市場短時間是個選票機,長時間是個體重器;對於優良企業,時間永遠是站在它那一邊,路遙知馬力,日久才能見其心.  

9. Boss Attitudes 老闆心態 
-- 巴菲特認為每次投資都是以自己是該公司老闆的心態來評估,即使只是在資本市場買進股票或部份股權,他還是以:買下整間公司的方法及心態來評估其價值.這種[老闆心態]可以說是投資管理方法的核心觀念,股票持有人就是該企業的老闆之一,他真正關心的是該企業治理及經營獲利狀況,絕不會貪圖賺取其股票的價差.如果整天想著低買高賣該公司股票,他是個交易商(Trader)而非投資家(Investor),更不可能是該公司真正的老闆. 

10. Margin of Safety 安全邊際 
-- 巴菲特說:他不敢一刻忘記其老師葛拉罕教給他的[安全邊際]觀念.由於經濟狀況及企業經營環境變動很大,即使定期重新專業評估企業內在價值,也可能產生估算誤差.當評估其現金流量折現產生企業內在價值時,一定會產生[容錯誤差].葛拉罕是個數學家,他知道估算可能會有共變異狀況,誤差是能接受也是難免的.他提出[安全邊際]理論,承認容錯誤差且希望能在投資決策時預留安全邊際來避免評估風險.安全邊際觀念如果以簡單字眼解釋就是[物美價廉]的老祖宗商業法則.Good Company Good Price 以好價錢買進的優良企業必能以好價錢賣出,巴菲特就是謹守其老師的安全邊際觀念,非常有耐心的等待優良企業的股價偏低於其內在價值時才建立投資部位,讓他的投資部位能[立於不敗]處於很低的持有成本(Holding Costing) 

11. Buy and Hold 永續投資 
-- 很多人以為巴菲特只是買進不賣出(Buy and Hold),事實上這是不瞭解投資管理理論[資本回收](Capital Return)的誤解.巴菲特非常重視資本回收,因為他認為所謂[永續投資]就是以資本回收然後[再投資] (Re-Investment)為基礎.投資管理的回收管理就是試圖一再降低持股成本(Costing Down),以至於經由資本回收達到原有組合[零成本投資](Zero Costing).另外一層意義是:經由不斷的現金部位回收,就能永不停止的再建立優良部位,讓整個投資由樹而林逐漸累積成巨富. 

12. Good Money 良幣法則 
-- 巴菲特主張 : Ethic Investing 道德投資,他強調[為富常樂] Wealth within Goodness.他個人雖是全球首富但生活還是很簡單樸實,他最討驗奢華的企業及經營者,尊崇那些不浪費不亂投資的企業經理人.他認為優良投資的資金就能形成[良弊](Good Money),投入在優良企業協助優良經理人從事對社會國家真正有用的貢獻.巴菲特可以說把整個[資本主義]的精髓發揮到最高境界.Good Person - Good Money - Good Company 好人擁有好錢,投入好公司.對巴菲特而言,每個人金錢的品質是不相同的.

以上资料来自berkshire_taiwan.tripod.com/index.htm

格雷厄姆投資哲學 (Benjamin Graham)


Graham在其專業領域的傑出成就上存在著一項顯著特色,即絕不圍繞在單一宗旨的狹隘心智活動.他能在觀念/時間與精神上提供絕對開放毫無保留的慷慨態度.如果需要清晰的思考,則無其它更好的去處.如果需要鼓勵或建議,則Graham將是倚靠.

葛拉罕(Graham)是美國哥倫比亞大學商學研所的教授,可以說是現代投資管理的創始人.近五十年來,Graham所創導的[穩健原則]始終為其追隨者帶來可觀的報酬.即使這些追隨者的天賦遠遜於其他更有才華的投資者,後者卻因為遵循耀眼或時髦的理論而失敗.

1. 投資與投機( Intelligent Investor ) :

Graham在其撰寫的投管著作Security Analysis中,便試圖界定投資者(Investor)與投機客(Speculator)兩者之間的區別,引述內容如下:投資行為必須經過透徹的分析,詳盡的規劃,確保本金的安全與適當的報酬.不符合上述條件的行為即是投機.

Graham指出三種不智的投機行為:1)從事頭機卻認為是投資.2)以嚴肅而非消遣的態度從事投機,卻又不具備鄉關的知識與技巧.3)投機所涉及金額超過承擔虧損的範圍.

Graham說:真正的投資者甚少被迫賣出持股,而在其它時候,則無需在乎當時的市場價格.若投資者因其持股價格不合理的下跌,容許自己陷入恐慌或不當的憂慮,無異於將其根本的優勢變為劣勢.對這類人來說,如果股票完全沒有報價,或許堆他們更有利.

所以Graham覺得:投資者與投機客之間的真正區別在於他們對於股價走勢的態度.投機客的主要興趣在於預測行情的波動,並從中牟利.投資者的主要興趣在以適當的價格取得並持有企業.

2. 投資者與市場( Mr. Market ) :

Graham說道:歷史上無窮的經驗顯示,我們絕對無法預測未來的證卷價格.投資者為了迅速獲利而買進賣出,他將無法期待這樣的交易方式的績效會優於市場大盤.就長期來說,結果幾乎必然相反.

Graham認為投資者應該瞭解市場波動的可能性,而且在財勿及心理上有所準備.如果希望在市場價格的變動中獲利,或以有利的價格買進賣出,他的期待的難免的.但是,其間涉及的真正危險,也是投資與投機的重要界線.

Graham語重心長的說:規勸你不可投機,這對我們而言十分簡單,但遵從我們的規勸,對你卻可能相當困難.

雖然普通股的價格經常出現大幅波動,投資人可以運用二種可行的方法:

1)掌握時效(Timing):預期股票市場的行為,判斷走勢上升則買進,判斷走勢下降則賣出.

2)掌握價格(Pricing):在股票價格低於合理價值時買進,在股票價格高於合理價值時賣出.

Graham認為,Timing即是投機的行為,Pricing才能長期投資.我們相信,人們介入華爾街愈深,將愈懷移行情預測或掌握時效的可信度.對於每天出現的無數行情預測,投資人也不必認真對待.

3. 投資者與投資顧問( IM Consultant ) :

根據Graham的定義:在商業活動中,投資管理是相當獨特的,因為它在某種程度上始終需要接受別人的意見.

如果有人從事投資是為了賺錢,則他們尋求的投資意見便是要求別人告訴他們如何賺錢.這種行為頗為愚昧.企業經營者會在經營方面徵求專業的意見,但不期望別人教導他們如何賺錢.這是他們自己的專業.當有人倚賴別人賺取投資利潤時,他們所期待的結果便有異於一般的商業活動.

假設投資管理有合理可預期的收益,則投管顧問的角色便很容易釐清.他會運用其優異的訓練與經驗防範客戶犯錯,並確保他們的資金獲得應有的收益.唯有客戶要求超乎正常的收益時,或投管顧問試圖提供更好的報酬時,問題於是產生,究竟是客戶的要求過份?或是投管顧問的承諾不合理?

對於投管顧問,我們的根本主張是:如果投資人處理資金時,主要是倚賴別人的意見,則他必須將自己與其顧問嚴格限制在專業/守,甚至是缺乏想像力的投資形式.要不然他必須與顧問保持非常密切的關係.投資人與投管顧問之間若存在著一般業務或專業的關係,則可以接受較積極進取的投資建議,但仍只限於他擁有充份的瞭解,而足以獨立判段別人所提供的建議者.

真正專業的投管顧問(專業的顧問公司),收取委託客戶的年費,其自許與承諾都很平穩.大致上,客戶資金的投資標的大多屬於支付合理預期報酬的企業,其整體收益主要取決於它們的一般投資專業及經驗.在典型的狀況下,除了領導企業的股票及公司債,其它投資通常不超過總資金的10%,它們也不會試圖從大盤的震盪走勢中獲利.

主要的投管顧問公司不會渲染其績效,卻以謹慎/保守和適任而自傲.它們的主要目標是長期保障本金的價值,並提供保守而可接受的收益.任何超過上述目標的成果,它們都視為例外項目.它們的主要價值或許在於保障客戶免於代價昂貴的錯誤.它們所提供的服務也正是防禦型投資者何所得到的合理服務.

4. 防禦型投資者( D Type Investor ) :

防禦型投資者必須將持股侷限在主要公司,它們擁有長期的盈餘記錄與穩健的財務狀況,任何稱職的投管顧問都可以提出一張清單.

Graham對於防禦型投資者提出三個參考意見:

1)投資者可以購買信譽卓越的指數型基金,其收取的管理及收續費很低,能替代自己建立股票投資組合.

2)如果資金相當充裕,則可以與優秀的投管顧問公司往來,這樣可以讓投資計劃獲得專業的管理.

3)自己執行[成本攤平法](Doll Cost Averaging),這是指投資者每月或每季以固定金額購買主要公司優良普通股.依此方式進行投資,股價較低時,所買進的股數將多於股價較高時,結果所有的持股的股價將趨於合理.

5. 進取型投資者( A Type Investor ) :

進取型投資者可以購買其它類型的普通股(風險層級較高的優良企業),但絕對要根據智慧的分析從事選股.進取型投資者當然希望並預期獲得更好的整體績效,但是他首先必須確定其績效不會更差.人們投下大量的精力,研究與才賦在華爾街的活動,卻以虧損收場.上述美德若被引往錯誤的方向,將無異於自損.

Graham對於進取型投資者提出三個參考意見:

1)短線的選擇:這意味股票的買進是根據公司盈餘增加,或預期公司有其他有利的發展.

2)長線的選擇:這通常是強調過去極佳的成長記錄,並且認為這會持續下去.

3)廉價的選擇:價值與價格產生偏差時,股票走勢總會過度延伸,優良企業被不合理的偏見而被低估時.

6. 企業盈餘( Enterprise Earning ) :

Graham認為企業的合理價值是其一段期間內的盈餘折現值,所以企業盈餘可以說是企業評價的核心.不過他也提出二項忠告:

1)不可過於認真地看待單一年份的盈餘數字.

2)如果你過度重視短期盈餘,則必須留意每股盈餘數字所隱藏的陷阱.

Graham認為投資界太過著重每季的盈餘,這容易對投資者造成誤導.公司會計制度變化多端,對於智慧型投資人而言,或許最適當的態度是確信自己是以好價格買進股票.

7. 股利政策( Share Policy ) :

Graham主張股東應該以更明智更主動的態度對待管理階層,下列情況下,股東有權利質疑管理階層的經營能力:

1)績效本身不理想.

2)相對於其它類似的企業,績效比較差.

3)績效導致股票價格長期不振.

企業以其獲利再進行投資,理論上是非常合理的行為,如果其保留盈餘可以創造更大的盈餘.

Graham認為股票股利(stock dividends)就是股票分割(stock splits),其目的在於降低股票的市場價格,因為潛在的股東比較願意接受低股價.股票股利將某筆資金從保留盈餘轉到資本帳戶,事實上對於整個企業的[股東權益](Equity)並沒有任何影響.我們沒有任何經驗相信,一家表現平庸的企業,其原有的管理階層可以繼續使用股東的資金從事擴張,並且讓股東從中受益. 

8. 比較企業( Enterprise Compare ) :

企業評價的基礎是一套能比較兩家企業何者較優的評量體系,Graham認為有六個很重要的指標,可以用來比較企業:

1)Profitability(獲利性):特別著重其[淨利率]

2)Stability(穩定性):以過去十年中,某一年每股盈餘相對於其前三年平均盈餘的最大跌幅,藉此衡量其穩定度.

3)Growth成長性:成長顯然是預估盈餘的最重要因子.

4)Financial Position(財務狀況):流動比率/負債比率/資本結構等因子.

5)Dividends(股利):持續而不曾間斷的股利政策.

6)Price history(歷史股價):時間拉長,平均市場股票價格也是比較企業的重要因子. 

9. 安全保障( Coverage Cushion ) :

在投資管理中最可靠且最值得推崇的分析領域,是投資級優先股或公司債的安全性(品質).評估的準則是:該公司過去若干年來的盈餘相對於利息總支出的倍數.這就是Graham所謂的:利息保障倍數(Coverage),一般都是以七年的平均值估算.

Graham認為,對於普通股的安全保障,除了[盈餘]外,還應加入下列三個保障標準:

1)企業規模(capital scale):

2)股票/股東權益比率(stock/equity ratio):

3)資產價值(asset value):

投管經驗顯示,投資的安全性取決於企業的獲利能力,盈餘一旦衰退,資產將喪失其應有的價值.對於投資於公司的優先股或公司債,凡能符合嚴格的安全性標準者,多半都可以成功的因應未來的變化.

10. 資本因子( Capitalization Factor ) :

普通股的理論分析在於其企業價值(value)的評估,並藉此與當時的股票價格(price)做比較,判斷該企業是否值得集結買進.

Graham主張企業評價的方法是先估計未來數年的平均盈餘,再乘以適當的[資本化因子](capitalization factor).估計未來盈餘能力的標準程序,通常是過去的平均銷售額/售價及毛利率為起點.然後據此資料估計未來銷售量與價格水準的變動,推算未來營業額.

企業未來的平均盈餘雖然是企業價值的主要決定因子,不過專業的企業評價還會納入資本比率(capital rate),該比率取決於公司的品質,數值視各別企業有很大的差異,Graham提出下列五個重要的[資本因子]:

1)長期的一般展望:

2)管理團對:

3)財務力量與資本結構:

4)股息的記錄:

5)當期的股利率:

Graham提出一個很重要的投資觀念,他說:智慧型投資人會專注於未來比較能預測的類股或公司,或是專注於過去績效價值的安全保障遠高於當價格的個股,並只在此情況下承擔未來變動的風險.

投資管理就是風險管理,獲得安全保障且降低風險是投管成功的不二法門. 

11. 安全邊際( Margins of Safety ) :

Graham在心態上始終格守:買進的標的是企業,而非企業的股票.他偶爾會買下整個企業,但是他經常只購買企業的一小部份.不論買進整體或一部份的企業,他所秉持的態度完全相同.在投資組合中,有些人持有幾十種的股票,有些人則集中在少數幾支股票.但是,每個人都受惠於企業市場價格與其內含價值之間的差異.

以0.4美元的價格買進1美元的紙鈔,人若不能夠立即接受這項概念,就永遠不會接受它.從來不曾見過任何人,會在十年之後才逐漸地叛依這種方法.它似乎和智商或學術無關,它是頓悟,否則就是拒絕.

Graham追求[價值遠超過價格的安全保障(邊際)(Margins of Safety],這種投資管理方法是否已經過時?目前,許多撰寫教科書的教授認為如此.他們認為,股票市場是有效率的市場;換言之,股票價格已經充分反應了公司一切已知的事實以及整體經濟情況.這些理論家認為,市場上沒有價格偏低的股票,因為聰明的證卷分析師將運用全部的既有資訊,以確保適當的價格.投資者能經年累月地擊敗市場,純粹是運氣使然.

Graham認為,股票市場大部份時間報價都不很合理,所以唯有投資人堅持:買進優良企業當其價格遠低於其價值時(即追求物美價廉),才是智慧型投資人值得採用的方法.因為當價格與低價值時,產生的報價緩衝(cushion)就是價值投資法的最大安全保障.

以上资料来自berkshire_taiwan.tripod.com/index.htm

投資的二十個大道理, Philip Fisher


巴菲特推崇說: "他的血管裡80%流著葛拉罕(Graham)的血,20%流著費雪(Fisher)的血.他可以說是[企業研究]及[企業評價](Business Valuation)的先驅,也是現代[投資管理]理論及實務的創造者."

Philip Fisher 美國史丹福大學企研所畢業,1931年成立有名的投管顧問公司 Fisher & Co.,管理數十家資金規模數百億的契約客戶.費雪(Fisher)撰寫的 Common Stocks and Uncommon Profits 一書,幾乎是美國所有投資管理研究所的指定教課書,其經營的 Fisher & Co.也可以說是[投資管理顧問事業]的偉大典範,年平均投資報酬率都在20%以上.費雪主張的[成長投資]Growth Investing 也是投資管理理論的重要基礎,他把[投資]當成[事業經營]的觀念,可以說是當代最偉大的投資家.

第一. 尋找優良普通股的15個要點 :

1. 這家公司的產品或服務有沒有充分的市場潛力,至少幾年內營業額能夠大幅成長?

在 Fisher的投資觀念裡,投資某家公司(買進其可轉換公司債or股票)真正的目的只有一個 : 為了要賺錢,而且是賺大錢(在費雪想法裡,只為了賺小錢不需要讓自己的錢冒這麼大的風險).既然是要賺大錢,那麼投資人只能且唯一只有一個選擇:買進最最優良的企業.費雪曾說:買進普普通通的公司,是投資行為裡最笨的一個.試想:您的一塊美金有比別人小嗎?別人能買進像Motorola , TI , EDS等好公司,為甚麼我不能?為甚麼我要屈就那些二流的公司?

在費雪的投資字典裡,所謂[優良企業]就是指:那些至少幾年內營業額能夠大幅成長的公司!費雪認為:唯有[保持成長](Keep Growth)可以確保及證明該企業是優良企業.不進一定退!在事業經營上及投資管理上這道理是一致的.

如果這家公司的產品或服務沒有足夠的潛力,確保其營業收入能一年比一年資長?那麼這家公司就不能[長期持有],不能長期持有就不可能產生累積巨富的[複利效應].

從另一個角度觀查,也唯有企業營收及盈餘保持穩定成長,才能確保該企業的[內在價值]處於[增值狀況].投資管理實務上對於選定的[核心持股],一定嚴格要求其內在價值處於增值,就是這個道理.

2. 管理階層是不是決心繼續開發產品或製程,在目前富有吸引力的產品線成長潛力利用殆盡之際,進一步提高總銷售潛力?

費雪認為在他長達四十年的投管顧問生涯中,常常看到不少[曾經表現]非常優異,但是經過幾年后變得愈來愈糟的公司.所以經驗告訴他:除非夠長時間能證明該企業能[穩定中不斷求成長],不然對於暴起暴落的公司,他是一點興趣也沒有.

所以,費雪認為[穩定]是[成長]很重要的因子!如何界定呢?就是長時間用心觀查該公司的管理階層是不是能繼續開發產品或製程,永不停止的追求企業各方面的進步.利用[進步]來確保[成長],這是優良企業非常重要的經營策略.

優良企業會研判暢銷產品的生命週期,預先研究發展新的產品或服務,自己跟自己競爭,讓企業能長時間保持領先.最有名的實例是:TI及Intel,內部產品相互競爭,不用等其他公司的新產品發行.

3. 和公司的規模相比,這家公司的研究發展努力,有多大的效果?

費雪可以是投資管理大師裡最重視 R&D[研究發展]的,他尤其擅長評估[製造業]的價值,這一點巴菲特確認為是其缺乏的,巴非特很少買大型製造事業.

費雪認為:確保成長的唯一方法就是[保持進步](或根本不能退步],而企業的創新(Innovation)及研究發展( Research and Development)就是保持進步的手段.

費雪很在乎該企業研發占營收的比率,特別會參考該企業同行的比率,研發支出比率很低的企業,不可能是其投資組合的標的.

除了研發比率及金額外,更重要的是研發的質,到底有多大的研發價值及效果?他最欣賞 3M 的研發創新制度,能讓該企業百年永保不衰.

4. 這家公司有沒有高人一等的銷售組織?

只是很善於製造還不夠,還要有優秀且低成[本的銷售系統或組織,能讓這些優良產品能很有效率的交到有需求的潛在客戶手中.

費雪最欣賞那些銷售組織健全的公司,他認為有些企業為了擴大市場占有率或衝業績,導致支付過高的[銷售成本](Cost for sales),這對於企業的經營是個很大的傷害,會導致經營的利潤率下降.

5. 這家公司的利潤率高不高?

營業額雖然重要,但是利潤率更是重要.很多普通企業或二流公司的營業額也是年年成長,但是由於經營不善其公司的利潤率反而不斷下降,甚至是負值.公司賺錢是指利潤不是只營收,營收再大利潤不能同比率增長更是白忙一場!

這家公司的利潤率高不高?特別是跟其同業同行比起來,其利潤率是否高人一等?這是評估該企業經營團隊是否[優秀]的重要指標.費雪對於想要投資的公司,一定花很多時間收集跟其相關同行的利潤率高低,藉此證實該企業的[獲利能力].

6. 這家公司做了甚麼事,以維持或改善利潤率?

由於費雪對於代表公司[獲利能力]的利潤率很看重,所以他還會深入探討所有影響利潤率的因子,剖析是甚麼或那些原因造成該公司利潤率的改善.

企業利潤率是先以產品毛利(Margins)為基礎,Margins是Price-Cost,所以有二個重要因子會影響Margins:

售價(Price) -- 巴菲特非常看重一家企業的[訂價能力](Pricing Ability),他認為任何情況下,在該行業領域裡具備訂價能力的企業,就是取得類似[獨占]市場的經經濟狀況,當然能有獨占利益.普通企業絕對沒有調高售價不影響銷售的訂價能力,這絕對是優良或一流企業所擁有的.

成本(Cost) -- 費雪及巴菲特這兩位投管大師都很看重企業的成本控管能力,巴菲特說:如果那家企業某個特殊的日子才想到要[節制成本],那麼該企業根本不值得投資.他說:成本觀念就像是企業的呼吸能力,不是那天老闆起床才想到要呼吸的!他最痛恨那些拿別人(股東)的錢來裝闊的企業經營者,也很反對CEO超高的年薪支付!他說:任何企業經營都是一體的,絕不可能靠幾個人能撐出優良企業.真正優良的企業即時一個白吃來負責經營也不會表現太差,而且投資人要有隨時會有個白吃來經營的心裡準備.費雪則看重於:透過不斷研發來降低製造或製程成本,可能是新的發明也可能是擴大產能或改善流程(Process).

7. 這家公司的勞資和人事關係是不是很好?

費雪認為[人]是企業的根本,也是企業最重要的[資源],所以他很看重公司管理階層對待員工的態度.有些企業經營者把員工視為成本或類似機器設備一樣,有些企業經營者能善用員工潛能,不斷激發他們的熱情及腦力,把員工視為公司的秘密武器.勞資關係是否良好是評價企業對待[腦力]及[能力]的態度,不好的人事關係常會使公司內耗嚴重,無法產生1+1等於2的效果.優良企業會有計劃的安排員工培訓計劃,增強員工在職能力改善技術,進而降低公司成本提昇企業生產力.

8. 這家公司的高階主管關係很好嗎?

費雪喜歡的公司大都是屬於大型企業,這類企業的靈魂都是一群[經營團隊],而不是靠一個人或數個人可以管控的.這些高階的經營團隊是否能同心協力,為著同樣的企業目標邁進,是該企業能否成為優良企業的重要關鍵.舉凡那些公司內又有派系,或者董事會成員間不能很和睦,或者無法統一發號司令等,費雪認為該企業的文化一定有問題,不適合理性投資人投資.

9. 公司管理階層的深度夠嗎?

費雪強調儘可能合該公司重要管理階層深談,透過不只一次的深談,可以評估該公司的主腦人物的深度是否夠! 這裡所謂的深度,是指該企業負責人是否問題想的深入?眼光看得深遠?不是很膚淺的只想到自己的利益或公司的短利,忘了企業所屬環境的[企業責任]或企業價值.費雪特別欣賞那些以[辦工業]而非只[作買賣]的心態來管理一家公司的老闆,這類有深度的使命感,能讓這些優秀的人才不是只以[錢]的利益相結合,能以更遠大的企業目標相互結合. 

10. 這家公司的成本分析及會計記錄做得好嗎?

費雪自己就是企管背景的,他非常瞭解[公司會計]記錄上的真實與限制,他特別欣賞那些能[保守]完全透明沒以保留揭露會計資料的企業,對於善於更改會計原則或變動會計科目,以期掩飾企業經營實績的企業,敬謝不敏!

只要該企業的會計記錄及資訊揭露有任何讓費雪質疑的,他一定立刻賣出其持股,當然永遠不可能買進該類公司的任何有價證卷.

11. 是不是有其他的經營層面,尤其是本行業較為獨特的地方,投資人能夠得到重要的線索,曉得一家公司相對於競爭同業,可能多突出?

費雪只買同業家最最一流的公司,所以很看重那些跟競爭對手比起來,利益率高很多的[領導廠商](Leading Company).費雪認為 Profit Ratio就表示該企業在該行業有獨特的地方,只要這類獨特逾突出,他就逾喜歡該家公司.

12. 這家公司有沒有短期或長期的盈餘展望?

費雪跟巴菲特的看法一樣,他們都認為[盈餘]最重要,沒有盈餘就代表該公司沒有價值,對投資人而言就這麼簡單.他沒辦法想像理性投資人買進一家沒有盈餘或盈餘展望的公司,因為投資人並沒有改善該企業經營的能力及權力.不只是現有的盈餘數據,費雪更看重未來(一個Decade)的盈餘展望,特別是該展望是很穩固且不受外在經濟環境太大影響時,該未來盈餘展望可說是該公司企業價值的最佳保證.

13. 在可預見的將來,這家公司是否會因為成長而必須發行股票,以取得足夠的資金,使得發行在外的股數增加,現有持股人的利益將因預期中的成長而大幅受損?

費雪不喜歡一直發行新股跟原股東要錢的企業,特別是該企業會因為新股發行而降低原有股東的權益時,更是不願投資該公司.在他的看法裡,一家真正優秀的企業會利用其自己賺進來的錢繼續擴充,不可能經常印股票換鈔票的.

14. 管理階層是不是只向投資人報喜不報憂?諸事順暢時口沫橫飛,有問題或叫人失望的事情發生時,則三緘其口?

費雪認為企業經營者願意透明且[充份揭露]資訊,這樣理性投資人才有能力評估該企業的表現及能力,對於作帳或可能作假的企業,費雪認為即使盈餘再高展望再好,他也不會投資的.

15. 這家公司管理階層的誠信正直態度是否無庸置疑?

管理階層或經營者的[誠實]及[正直]是投資人選擇該公司的必要條件,如果這項特質受到一點點質疑,前面十四要點都會變得一點意義也沒有.費雪非常強調企業負責人的 Integrity,只有[才][德]兼備的人經營的公司他才會投資.

第二. 投資人10個重要原則 :

1. 不買處於創業階段的公司.

2. 不要因位一支好股票在[店頭市場]交易,就棄之不顧.

3. 不要因為你喜歡某公司年報的格調,就去買該公司的股票.

4. 不要以為一公司的本益比高,便表示未來的盈餘成長已大致反映在價格上.

5. 買賣不要錙銖必較.

6. 不要過度強調分散投資.

7. 不要擔心在戰爭陰影籠罩下賣進股票.

8. 不要相信那些膚淺的價量數字分析.

9. 買進真正優秀的成長股時,不要忘了也要考慮價格.

10. 不要隨群眾起舞.

以上资料来自berkshire_taiwan.tripod.com/index.htm

10.11.13

股神投资精选


股神选股
打开巴菲特投资的公司名单,横跨美、亚洲,也像八爪章鱼般从零售、能源到金融、保险等,包括去年收购以色列ISCAR金属切割公司、浦项钢铁,在香港H股挂牌的中石油,可口可乐、美国运通、特易购、穆迪公司、WhiteMountains保险公司、富国银行、宝硷等。名单中不见这些年热门的高科技股。因为巴菲特从不投资自己不了解的企业,或者在他「竞争优势圈」(Circle of Competence)外的企业。他所谓的竞争优势圈,都是自己专精、乐于研究的产业。

  一:不做赔本生意

  「投资的第一法则,就是不要赔钱,第二法则是不要忘记第一法则,」这是巴菲特主义(Buffettism)最经典的一句话。巴菲特最大的成就,就是从一九六五年到二00六年,历经三个熊市,他掌理的波克夏只有在二00一年跌价过,(但当年依旧荣登SNP500)。

 投资
二:不要陷入盈馀迷思

  巴菲特判断一家公司财务的重点,并不是一般投资人关注的每股盈馀(EPS),而是「股东权益报酬率」(ROE)。巴菲特认为,EPS并不能说明什么,因为它无法反映股东过去投资了多少,然而股东们在一家公司投资愈多,公司盈馀应该要愈多。所以他选择以ROE衡量企业获利能力,也就是每个股东能分到多少公司的毛利。譬如巴菲特持有的可口可乐公司的股票,这家公司的ROE超过三○%、美国运通有三七%。

  三:判断未来发展性

  巴菲特迷封他为「奥马哈的先知」,不是没有道理的。他检测一家公司的体质,是看好它未来二十五年的发展性。巴菲特精算企业实质价值(intrinsic value),还有这些企业能否以显着的价值折扣购得。像巴菲特今年买进两家股票表现不佳的美国铁路公司Burlington Northern和Union Pacific,都是投资人不看好的公司。但这两家公司今年至今,股数分别增加了一八%和三四%。


 未来发展  四:专注有「护城河」的企业

  预测未来有风险性,因此巴菲特总是喜欢选择有宽广「经济护城河」(economic moat)的企业。他非常关注一家企业长期的竞争优势,藉此保障他的预测。这也说明为什么一九九0年代,巴菲特拒绝投入科技股,因为当时看不到哪家公司有足够宽广的护城河,「这超出我所了解的层面,」当时巴菲特并非如外界所言,刻意忽略科技股,而是他认为科技技术汰旧换新的速度太快,很多公司创造的竞争优势只有十八个月。

  五:要下筹码,就下大一点

  大多数价值型投资人,天性比较保守。根据美国晨星公司(Morningstar)追踪,平均这类基金经理人,将自己的筹码分散在一四六档不一样的股票。但是,这不是巴菲特的做法,股神将自己六十二亿美元的资金,集中投资在四十五家公司股票上。事实上,巴菲特投注在前十档股票的资金,占他投资组合的九成。「不要动不动就挥棒,如果要挥,在你的圈里挥,」他告诫过投资人。根据晨星公司统计,持有五十档以下股票的价值型股票基金,报酬率表现在过去三年到十五年的期间,比持有超过五十档股票的基金来得好。当然,筹码集中,风险自然高,投资人对自己的选择在未来的表现,必须有极度的自信。

 不要害怕  六:不要害怕等待

  如果你试图学巴菲特在股市大动作挥棒,你有很大的出局风险。巴菲特的法则是,「不要轻易挥棒,要挥棒也不要打到坏球」。他曾经引述美国红袜队强棒威廉斯(Ted Williams)的话,「当个好打者,你必须选好球来打」。遇到真正的好球前,巴菲特宁可紧握现金,也不轻易出手,「他比大多数的投资者都看得清楚,手上有大量现金,并不一定就会减损公司表现,现金是一种策略型资产,」纽泽西基金公司Fairholm Fund共同经理人波可维滋(Bruce Berkowitz)指出。事实上,现金部位占了波克夏投资配置中的一八%。这并不代表巴菲特不想投资获取更大的获利。他深信,「贪婪是好的」,但要有足够的耐性锻链贪婪,「你要在别人恐惧时展现贪婪,在别人展现贪婪时,你要恐惧」。


9.11.13

滚雪球的财富人生

湿雪,指的是在合适的环境中投入能不断滚动增长的资金。长坡,指的是能让资金有足够的时间滚大变强的企业。巴菲特也似乎总能找到“很湿的雪”和“很长的山坡”。

——《福布斯》
      在施罗德女士这本厚达900多页的书中,我们能够学到许多经验教训……从失败中汲取经验十分重要……许多人会说:下一次沃伦•巴菲特警告危机来临时,我们最好洗耳恭听。
——美国《商业周刊》
       这是一个典型的美国故事,讲述了一个完全靠自我奋斗而成功的人,并且在一些方面依然保持了自己的本色。这本书权威地展现了巴菲特非凡的一生,是所有资本家的《圣经》。

-巴菲特自己把他的成功归结为“专注”。施罗德写道:“他除了关注商业活动外,几乎对其他一切如艺术、文学、科学、旅行、建筑等全都充耳不闻——因此他能够专心致志追寻自己的激情。”

-大学毕业后,巴菲特被哈佛商学院拒绝,于是他来到哥伦比亚大学,投身名扬四海的本杰明•格林厄姆的门下,成为他的学生,这是《聪明的投资人》一书的作者,价值投资之父。巴菲特从格林厄姆那里明白了市场先生的危险,并且学会了如何抛开市场行情分析公司价值的秘诀。

-巴菲特的投资方法,源自格林厄姆,同时又有独创,十分简单:评估投资价值,规避风险,保留安全边际,让复利发挥实际功效。巴菲特只买自己能够理解和评估的股票,并且想在很便宜时买进。“任何人都明白这些简单的想法,”施罗德写道,“但是很少有人能够去实行。”

-在2008年春天的混乱之中,巴菲特在他近60年的职业生涯中,他所思考的价值和风险一直都没有改变,总是有人在说规则已经变了。但是,他说,只有短线投资,你才可以这么认为。

-除了天分之外,巴菲特还幸运地遇到了几位导师。一位是在哥伦比亚大学教过他的本杰明•格雷厄姆。从格雷厄姆那里他学到“市场先生是你的仆人,而非主人”。市场每天提供购买和出售股票的机会,但价格往往都没有意义。但偶尔它也提供低买高卖的机会。他的第二位导师是他第一任妻子苏珊,教了他如何跟人打交道。第三位是《华盛顿邮报》的女总裁凯瑟琳•格雷厄姆,她教会巴菲特社交生活不只有樱桃可口可乐与巧克力碎片冰淇淋。

-沃伦在用手接雪花。一开始是一次一片;接着,他把这些少量的雪积铲到一块,开始堆雪球。雪球变大之后,沃伦把它放到地上。雪球开始慢慢的滚动。沃伦每推动一次雪球,雪球就会沾上更多的雪。沃伦推着雪球滚过草坪,雪上加雪。很快,沃伦把雪球滚到院子边上。片刻犹豫之后,他继续向前,滚动雪球穿过附近的街区。

-艾丽丝说,在巴菲特的格言中,她最喜欢的是“紧张是优秀的代价”,还听到他说过“金钱加上勇气在危机时期是无价的”。

-晚年巴菲特变得慷慨了, 衡量成功的标准是真正爱你的人的数目。

他在全球金融风暴中亮丽的身影,至少给了我们这样几点启示:
一、在风暴中要有独特的投资视角。那就是明确了在危机中不必恐慌,不管全球风暴如何猖獗,但最终会过去的。如果往远处看,一定会有暴风雨过后的彩虹在等着我们。
二、在危机中要敢于捕捉机遇。1907年、1929年、1987年都曾发生过金融风暴,虽然股市都遭遇过暴跌,但最终还是复苏了,并出现了新的上升行情。 巴菲特在风暴中的身影告诉我们,当前股市的动荡,也许正是捕捉机遇的大好时机。
三、在熊市中要留有充足的现金。大笔买进、重拳出击。
四、在低位要寻找自己的“长坡”。 把握市场节奏的前提下,用自己熟悉的方式去投资。我们应根据自己的实际状况,在低位去寻找自己的“长坡”。

1999年年底的时候,即使是众多跟随巴菲特风格的长期“价值投资者”要么结束了自己的公司或业务,要么放弃了“价值投资”,买了IT类股票。但是,巴菲特没有这么做。“人们行事的一大问题在于,他们是否拥有‘内部记分卡’还是‘外部记分卡’。如果内部记分卡能令你感到满意,它将非常有用。我经常这么做的。我想说:‘听着。你想做世间最伟大的情人,却令大家认为你是世上最差劲的情人。或者,你想做世上最差劲的情人,但却让人们认为你是世间最伟大的情人。这两者之间,你做何选择?’恩,这是个有趣的问题。”
“还有另外一件有趣的事。如果全世界的人无视你的成果,那么,你是想被当作世间最伟大的投资者,但实际投资记录却是全世界最糟糕的投资者?还是愿意被认为是全世界最无能,而实际上却是最优秀的投资者?”

沃伦姐姐多丽丝被招募为自己合伙人买了城市服务公司的3股优先股,一共花了114.75美元。
那年6月份,市场向下击出低点。城市服务公司的优先股股价从38.25美元/股跳水到27美元/股。沃伦说,在上学的路上,多丽丝每天都“提醒”他,他的股票正在下跌。沃伦说他觉得责任压力大得可怕。因此,当股票最后回升的时候,他以40美元/股卖出,为他和多丽丝赚了5美元。“那个时候,我才了解到,沃伦知道自己在做什么。”多丽丝回忆说。不过,城市服务公司的股价很快就高涨到202美元/股。沃伦学到了三个教训,并把这段时期作为他一生中最重要的时期之一。第一个教训是,不要过分关注股票的买入成本。第二个教训是不要不动大脑的急于抓住蝇头小利。如果他能更耐心一点,他就能赚到492美元,他对此一直念念不忘,并由此吸收到上述两个教训。从他6岁开始,他干了5年活才积下120美元买了这只股票。以目前从出售高尔夫球,以及在棒球场贩卖爆米花和花生中赚到的钱为基准来计算,沃伦意识到,要把“丢失”的利润赚回来,那得用好多年。他将永远、永远、永远的记住这个错误。

这位全球第二富翁在进行捐赠的同时没有考虑为自己留下任何名利。他一生都在孜孜不倦地“滚雪球”,似乎是对自己人生的一种丰富;然而却没有建立什么沃伦•巴菲特基金会、巴菲特医院辅楼,没有一个大学奖学金或一座大楼冠以他的名字。进行捐赠的同时没有用自己的名字命名任何项目,没有对资金用向辅以个人意向——而是将资金放到了另一家基金会的金库中,而另一家基金会正是他权衡竞争实力和工作效率精心挑选的一家基金会;没有选择创造自己的慈善王国——彻底颠覆了传统的捐赠模式。此前没有哪位巨款捐赠人做出这样的壮举。“这是全球慈善史上历史性的一刻,”洛克菲勒慈善顾问机构的道格•鲍尔如是说,“他为别人进行慈善捐赠树立了榜样,推出了新的标准。”

品味非凡、成就不俗的沃伦•巴菲特过着简单的生活,他向来喜欢简单朴实的生活——一位妻子、一辆车子、一座房子多年没有翻新装修、经营一家公司、和家人在一起的时间越来越多。沃伦77岁生日的时候,思忖着自己走过的岁月已经长达美国建国时日的三分之一。毕竟年龄不饶人,像过去那样整天阅读已经越来越困难,一只眼睛视力有些下降,所以他开始保持高效阅读。他终究还是选择了助听器。他的声音比过去更加沙哑,而且身体容易疲劳,但是他的商业判断力依然敏锐。
他希望自己在未来十年依然可以象现在这样阅读每天送来的报纸。未来的时日已然不多,但或许可以有幸多活几年。
“只有找对了雪地才可以滚雪球,我就是这样做的。我所指的不仅仅是赚钱方面,在认识世界,结交朋友的时候同样如此。我们一生中要面临诸多选择,要争取做一个受欢迎的人,其实就是让自己的雪球在雪地上越滚越大,最好是一边前进一边选择积雪皑皑的地方,因为我们不会回到山顶重新开始滚雪球,生活正是如此。”
他精心滚起来的雪球现在已经非常之大,然而他对待滚雪球的态度依旧。不管度过多少个生日,日历每翻到那一天他都感叹不已,永远都会如此,他一直认为自己就是早晨八九点钟的太阳。他从不回望山顶。世界无限宽广,他才刚刚启程。

from http://lz.book.sohu.com/serialize-id-11504.html

31.10.13

巴菲特選股策略


-巴菲特認為唯一可靠的就是基本面。公司的核心產品、營收、獲利、經營團隊的能力與品德、處理現金的能力等,只有項項都過關,他才考慮買進。

-關心的是買到長期能成功和獲利的公司。雖然預測未來不可能全準,穩定的績效紀錄卻是相對可靠的指標。當一家公司年年在某項產品上做出同樣的成績時,認定這種成績可以持續下去並不為過。投資人著迷於明日的承諾,卻忽略了今天的事業真實。巴菲特說,「從穩定中獲利,我喜歡這樣。」經驗教他,反虧為盈常常反不過來。

-有持久競爭優勢的公司,往往不需將大部分保留盈餘用來維持營運;此處關鍵字是「維持」。理論上,企業的持久競爭優勢越大,越不需要花錢來維護。巴菲特眼中的完美企業,完全不必花錢維持競爭優勢,它們所賺的每一塊錢,都可作為股利或轉增資。

-了解一家公司是否具備持久競爭優勢,最好看它過去是否有買回自家股票的紀錄。公司若想長期進行股票買回,必須有充沛的閒置資金。具備持久競爭優勢的公司,有足夠的經濟實力長期執行股票買回。上市公司買回股票會使每股盈餘上升導致股價上揚,股東更富有。股票買回的神奇之處,是用公司資金提高股東持股比,自己卻不必花一分錢。

-如果人們因為表面上的理由做了投資而不是根據企業的基本面,那麼只要一出現不好的狀況就會被嚇跑,最後一定是賠錢。巴菲特則是對於考慮想買的事業盡可能去掌握狀況,集中注意力在三大領域:
一、這個事業簡單易懂嗎?
二、事業有長期經營的歷史嗎?
三、這個事業前景看好嗎?


-具持久競爭優勢的最佳指標,是當一家公司相對上沒有長期負債時。巴菲特發現,因為這類公司賺很多現金,因此對舉債的需求很小,甚至是零負債。大額長期負債令巴菲特不安,原因是負債削弱企業體質,而由於不景氣與利空事件經常使企業的獲利能力減弱,因而造成現金缺口,如果公司正好大量舉債(因此利息負擔沉重),可能使存續發生問題。銀行貸款給企業,是根據企業支付利息的能力,權益是確保債權的安全網,公司利用現金流量來償債的能力,遠比有多少資產作為負債的後盾更重要。測試公司財力的最佳方法,端視它以獲利來償債的能力。具備持久競爭優勢的公司獲利能力之強,以致能在幾年內就輕鬆還清長期負債,

24.10.13

买美国未来-巴菲特 (完)


发布日期2008年12月1日

源自巴菲特的名言:“人生就像滚雪球,重要的是找到很湿的雪和很长的坡。"

湿雪,指的是在合适的环境中投入能不断滚动增长的资金。长坡,指的是能让资金有足够的时间滚大变强的企业。
巴菲特也似乎总能找到“很湿的雪”和“很长的坡”。近期巴菲特又开始逆势加仓买股票了,通用电气、高盛、比亚迪等公司都成了他猎取的目标。显然,巴菲特已经把当前全球性的金融风暴,当成了很湿的雪。我们又仿佛看到,在漫天飞雪中,巴菲特已在笑傲风雪,准备着滚雪球。
巴菲特的行动,虽然各界人士看法迥异,但我们觉得他在全球金融风暴中亮丽的身影,至少给了我们这样几点启示:
 一、在风暴中要有独特的投资视角。2008年以来,华尔街凄风惨雨,金融风暴愈演愈烈,全球股市风声鹤唳。可就在这个时候,手持443亿美元现金的巴菲特出手了,在收购高盛后,先后投资上百亿美元。按照目前全球股市的状况看,看好后市的巴菲特显得那么纤弱和孤独,肯定也成为“套牢一族”了,也就是说巴菲特出手的时机未必是最佳。但巴菲特却让我们对金融风暴有了一个很好的视角,那就是看到了“聪明钱”的运作方向,那就是明确了在危机中不必恐慌,不管全球风暴如何猖獗,但最终会过去的。如果往远处看,一定会有暴风雨过后的彩虹在等着我们。 二、在危机中要敢于捕捉机遇。1910年,一场特大象鼻虫灾害狂潮般地席卷了美国亚拉巴马州的棉田,害虫所到之处,风卷残云。可是当地的棉农在极度恐慌过后,又重新振作起来。他们在一片狼藉的棉田里试着套种玉米、大豆、烟叶等农作物,结果既防治了象鼻虫,又获得了很好的经济效益。有一年,墨西哥火山爆发,索罗斯知道此消息后,立刻在芝加哥期货市场买进谷物和棉花期货。后来由于火山影响,美国的农作物也普遍歉收,而其期货价格却大幅上扬,索罗斯从中大赚了一笔。1907年、1929年、1987年都曾发生过金融风暴,虽然股市都遭遇过暴跌,但最终还是复苏了,并出现了新的上升行情。世上没有人愿意遭遇各种危机,也没有真正意义上的绝对危机,有的只是对待危机的不同态度和行动。巴菲特在风暴中的身影告诉我们,当前股市的动荡,也许正是捕捉机遇的大好时机。 
三、在熊市中要留有充足的现金。大笔买进、重拳出击,巴菲特今年以来已经进行了280亿美元的投资。近日他说,市场当前提供给我们的机会是半年或者一年前根本不可能出现的,因此他将不断投入资金。在全球股市的股价便宜得像白菜萝卜一样时,股神却有那么多的现金去不断投入,实在是令人羡慕,也值得一直满仓的中小投资者深思。巴菲特抄底成功了吗?从市场规律看,在美国的近代史上,历次系统性熊市的跌幅都没超过50%,目前美股的跌幅显然已经接近此幅度。从中国A股市场看,历史上曾有过4次大调整,其中1992~1994年出现过两次跌幅分别为72%和79%,随后的调整幅度都在50%左右,而本次调整已达到70%,也接近最大调整幅度。虽然我们无法断定真正的市场底在何方,但可以肯定的是,目前这个点位距离真正的市场底已经很近了。 
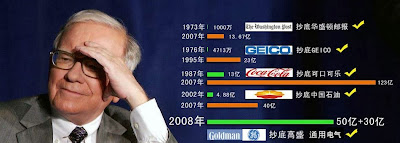
四、在低位要寻找自己的“长坡”。巴菲特在2002~2003年期间购买了总价4.88亿美元的中石油H股,5年后出手时已达40亿美元,守了5年的“长坡”,增长了10倍的“雪球”。这一次,他投资的多只股票准备守几年呢?虽然我们无法全部了解,但有一点是肯定的,巴菲特完全在用自己的投资理念和方式进行投资,我们没有必要一味地去效仿。有人说“牛市炒绩优,弱市炒重组”,也有人说“永远要把价值投资放在第一位”,但不管怎么说,都应在把握市场节奏为前提-无比专注的巴菲特。
在2008年春天的混乱之中,巴菲特坐在那里,在他近60年的职业生涯中,他所思考的价值和风险一直都没有改变,总是有人在说规则已经变了。但是,他说,只有短线投资,你才可以这么认为。”

- 沃伦·巴菲特 

买美国未来-巴菲特 (下)


回顾一下历史:在经济大萧条时期,道琼斯指数在1932年7月8日跌至41点的历史新低,到1933年3月弗兰克林·罗斯福(ranklin Roosevelt)总统上任前,经济依然在恶化,但到那时,股市却涨了30%。

  第二次世界大战初期,美军在欧洲和太平洋遭遇不利。1942年4月,美国股市跌至谷底,当时距离盟军扭转战局还很远。同样,20世纪80年代初,尽管经济继续下滑,通货膨胀加剧,但却是购买股票的最佳时机。简而言之,坏消息是投资者的最好朋友,它能让你以较低代价下注美国的未来。

  长期而言,股市整体是趋于利好的。20世纪,美国经历了2次世界大战、代价高昂的军事冲突、大萧条、十余次经济衰退和金融危机、石油危机、流行疾病和总统因丑闻而下台等事件,但道指却从66点涨到了11497点。

  也许有人会认为,在一个持续发展的世纪里,投资者几乎不可能亏钱。但确实有些投资者亏了,因为他们总是在感觉良好时买入,在市场充斥着恐慌时卖出。

  今天,拥有现金或现金等价物的人可能感觉良好,但他们可能过于乐观了,因为他们选择了一项可怕的长期资产,没有任何回报且肯定会贬值。其实,美国政府的救市政策导致通货膨胀并加速现金贬值。

  未来10年,证券的投资回报率肯定要高于现金,也许会高出很多。那些手持现金的投资者还在等待好消息,但他们忘了冰球明星韦恩·格雷茨基(Wayne Gretzky)的忠告:“我总是滑向冰球运动的方向,而不是等冰球到位再追。”

  我不喜欢对股市进行预测,我再次强调,我对股市的短期行情一无所知。我看到一家开在空荡荡银行大楼里的餐馆打出的广告:“从前你的钱在这里,今天你的嘴在这里。”但今天,我的钱和嘴巴都在股市里。

沃伦·巴菲特的伯克希尔·哈撒韦公司, 首席执行官,一个多元化的控股公司。

完整的阅读, 买美国未来-巴菲特 (上) | 买美国未来-巴菲特 (完)

23.10.13

买美国未来-巴菲特 (上)


发布日期2008年10月16日
-巴菲特

金融世界是个烂摊子,无论在美国或海外。它的问题已经泄漏到整个经济体, 再变成一个喷涌。在短期内,失业率将上升,商业活动将步履艰难,可怕的头条新闻将持续。

所以, 我已经购买美国股票。这是我的个人帐户,我之前没拥有什么除了美国政府债券,  我。 (此描述撇开我持股的伯克希尔·哈撒韦公司,一向致力于慈善事业。 )若价格维持吸引力,我的非伯克希尔净资产不久将是100%的美国股票。

为什么呢?

一个简单的规则决定了我的买盘:在别人恐惧时贪婪,在别人贪婪时恐惧。可以肯定的是,恐惧在目前很普遍,紧夹住即使是经验丰富的的投资者。投资者要正确的警惕借贷比率过高的实体或弱业务竞争力的位置。但人们担心,关于全美众多体质健全公司的长期繁荣是毫无意义的。这些企业总会遭受盈利呃逆。但是,从现在起多数大公司将需要重新制定新的5年,10年和20年的盈利记录。

请允许我明确一点:我无法预测股市的的短期变动。我也不知道股市在一个月内是否会高或低  - 或者一年都是有可能的。但是,市场将走高,也许大致如此,要么是情绪或经济好转。所以,如果你要苦等知更鸟,春天也就结束了。。。


沃伦·巴菲特的伯克希尔·哈撒韦公司, 首席执行官,一个多元化的控股公司。

完整的阅读, 买美国未来-巴菲特 (下) | 买美国未来-巴菲特 (完)

價值投資 vs 時機投資

價值投資人利用「時間」來賺錢

儘量保持比較高的持股(本金大),利用選股的功力與持股的轉換,不太在意大盤指數的高低變化,因為價值投資人認為,大盤指數無法預測。典型的價值投資人專注在選股,透過質化與量化的分析找出好公司,並評估合理的股價,等待市場效率失靈的時機出現便宜的價位時,買進並長期持有。價值投資人在多頭多賺一些,在空頭少賠一些。很多人誤以為

價值投資 = 滿持股 + 長期持有

關於「滿持股」的風險在於多轉空的過程,如何做防禦?以免把多頭趨勢中的獲利,在空頭市場中全數回吐。而關於「長期持有」的必要條件就是持股成本夠低,以及公司可以穩健成長,為股東持續創造現金。買到產業趨勢向下或買進成本太高,長期持有只會越賠越多。

時機投資人利用「空間」賺錢

在多頭時做多,空頭時做空或是空手,亦或是降低持股。時機投資者在大部分人貪婪的時候賣出,在大部分人恐懼的時候買進。同時考慮總體經濟與景氣循環對股市的影響,進一步的分析大盤基期的高低,研究投資人的心理,採取不同的策略或持股比重。配合科斯托蘭尼的雞蛋理論,順應景氣循環當一位智慧投機者。時機投資人要避免當股市玩家,單純採用技術分析頻繁的進入股市。

大盤高低點可以預測嗎?底部、頭部真的抓的到嗎?這兩個問題,個人認為預測指數是多餘的、是自我設限,因為指數反映的是當時上市公司的總市值,重點是這樣的市值搭配的如何的總經數據、投資人的心理情緒、資金動能等等。

逮到底部 > 大量进场 > 抱牢持股 > 等待头部 > 轻松出场

經濟大衰退的情況

景氣時鐘拉警報,花旗並稱股債都邁入衰退下滑階段。

花旗的景氣時鐘共分四個階段,目前歐美都進入恐怖的第四階段,也就是信貸和股票雙雙走低。

花旗全球策略分析師巴克蘭解釋了景氣時鐘的循環方式:

第一階段:經濟衰退剛結束時,這段期間利率下滑、信貸擴張,但是股市仍低迷不振。

第二階段:牛市萌芽,低廉信貸推動股市起飛。

第三階段:股市持續上衝,但是風險日益提高,信貸利差日增,此一階段易出現泡沫。

第四階段:信貸緊縮,股市崩盤,常會引發經濟衰退。

巴克蘭說,股市和信貸雙雙下滑時,為典型熊市,此時企業獲利會大減、資產負債表惡化。

過去75年來,幾乎每一波經濟危機發生前,都出現油價飆漲現象。但現在令人擔憂的卻是能源價格下挫,可能把全球經濟推入衰退深淵。